
El Gobierno de Maduro ha encontrado en los impuestos una vía para lograr tomar una tajada de la dolarización transaccional que vive Venezuela en este momento. Con la reforma a la Ley de Registros y Notarías, una persona que quiera comprar un inmueble debe pagar un alto porcentaje del monto de la compra en impuestos
Comprar o alquilar un inmueble en Venezuela puede resultar cuesta arriba para muchos venezolanos. Los precios en dólares y la falta de crédito por parte de la banca hace que ahorrar para un inmueble sea mucho más difícil. Ahora a esta realidad hay que sumarle otro componente: los nuevos impuestos pueden elevar hasta un 10% la cifra que ofrece el arrendatario o el vendedor.
La reforma de la Ley de Registros y Notarías modificó no solo la dinámica de los pagos de impuestos para el registro de una compra de un inmueble, sino que vino a incrementar exponencialmente los montos a pagar. Las dudas son muchas, porque a diferencia de las tarifas de los vehículos, que están desglosadas por años y tipos, para los impuestos de bienes inmobiliarios aplica un sistema distinto.
Por ejemplo, tras la reforma, si un vendedor pone un precio de venta para su inmueble y al comprador le parece viable, es posible que el registrador objete la cifra, ya sea porque considera que es muy baja o alta. En el caso de los alquileres tampoco se aclara cómo se cobrará las tarifas, si mensualmente o por la cantidad de meses que estén indicados en el contrato.
Para ahondar y aclarar sobre la reforma de la Ley de Registros y Notarías, específicamente con relación a los inmuebles, El Estímulo conversó con Juan Cristóbal Carmona, especialista en Derecho Financiero y Tributario. Esta es su explicación:
¿Qué significó en sí la reforma de la ley de registros y notarías?
Como se ha dicho en artículos anteriores, más allá del aumento de los impuestos, la reforma de la Ley de Registros y Notarías consistió en sustituir la unidad tributaria (UT) por el Petro (PTR) para la cuantificación de tasas e impuestos que están contenidos en la misma.
Persona durante un proceso de protocolización
¿Por qué se hizo el cambio? Porque las UT se desfasaron, no se correspondían los importes que estaban en la versión anterior de la ley con los costos de funcionamiento de registros y notarías. Eso ocurrió precisamente porque el gobierno de Nicolás Maduro nunca actualizó las UT en función del índice nacional de precios al consumidor generándose así un desequilibrio total dentro del funcionamiento de estas instituciones y los importes que se cobraban cada vez que había que protocolizar o autenticar un documento en la notaría.
¿Era el Petro la mejor opción?
Claramente no, pero sí la más conveniente visto las últimas decisiones en materia económica del Gobierno de Maduro. Carmona argumenta que esa adopción no fue correcta por tres razones: su inconstitucionalidad, su cuestionada legalidad y sobre todo por su carácter fluctuante o cambiante.
Para entenderlo mejor hay que explicar lo siguiente: el valor del Petro se determina en función de varios commodities integrados por el petróleo, el hierro, el oro y los diamantes. Todos esos valores se expresan en divisas según su precio en el mercado internacional, y tras promediarlo, la Sunacrip pasa a traducir los montos en bolívares.
“Es por eso que se ha dicho que la introducción del Petro como unidad de valor a efectos tributarios en el fondo lo que representa es una dolarización encubierta de esa unidad de valor. Es por eso que, cada vez que varíe la paridad cambiaria entre el dólar y el bolívar, también cambiará el importe del Petro e irán aumentando también los importes que tengan que pagar los usuarios de registros y notarías”, explica el abogado.
¿Cuánto y cómo se paga?
Este aspecto es quizás lo que genera más confusión y problema sobre la reforma de la Ley de Registros Públicos y Notarías en cuanto a los bienes inmobiliarios, ya que la tarifa no es específica como en el caso de los vehículos. Estos últimos están clasificados según el año de fabricación, su uso y tipo y en el contexto de propiedades solo existen rangos tarifarios.
Los rangos se encuentran detallados en el artículo 83, numeral 7, e indican lo siguiente: las transacciones de propiedad hasta 500 petros, pagarán un importe equivalente a 0,50%. Si van desde 501 PTR hasta 1000 PTR, se cobraría 1% de impuesto; y si va de 1001 PTR en adelante el 2%.
Es decir, si el precio acordado por la propiedad está en un nivel igual o por debajo de los 500 Petros, el ciudadano paga menos; si supera los 1001 unidades de la criptomoneda, más.
Foto referencial acuerdo de compra venta.
No obstante, de esa imprecisión podría derivar un problema: que el precio que determinen el comprador y el vendedor no sea acorde al promedio del mercado según la zona y el tipo de inmueble.
Juan Cristóbal Carmona lo explica así: “Cuando se lleva el documento a protocolizar al registro, uno de los aspectos que va a inspeccionar el registrador, es si ese valor es ajustado o no al mercado y si considera que el precio fijado por las partes está por debajo, el registrador tiene la discrecionalidad de fijar uno distinto a los efectos de que sirva de base de cálculo del impuesto. Las partes, sin embargo, tendrán el derecho a objetar esa valoración efectuada por el registrador y tendría que comenzar un proceso administrativo judicial según sea el caso”.
“A los fines de la valoración de ese inmueble, el registrador utiliza por lo general las referencias del catastro municipal o también cualquier información propia de los promedios de las transacciones que se hayan efectuado en esa misma jurisdicción por inmuebles de naturaleza similar”, afirma Carmona.
Así funcionaría:
Lo primero a tener en cuenta es que el tributo se determina en su importe mediante la utilización del Petro, pero se paga su equivalente en bolívares. Es decir se establece el precio del inmueble en dólares, se saca su equivalente en PTR y luego en moneda nacional.
Este es un ejemplo: las partes fijan el precio de un apartamento en $50.000. Esa cifra se traduce a Petros (1 PTR equivale a US$ 57,69 según la tasa del 24 de febrero), es decir, que US$ 50.000 equivalen a 866 Petros.
Una vez se conoce el equivalente, se evalúa la tabla de tarifas del artículo 83, numeral 7 y se ve que aplicará el 1% del impuesto.
Entonces, el 1% de 866 PTR serían 8,66 PTR. Ese 1% se multiplica por el valor en dólares del petro del día para conocer cuánto es el total en divisas del impuesto, que en este caso son 466 dólares y al pasarlo a bolívares (que es como se debe cancelar al final) equivaldría a Bs. 2190.
Hay que recordar que este valor cambiará según la tasa del día del dólar y el Petro.
¿Cómo quedan los arrendamientos?
“En el caso de operaciones de arrendamiento de inmuebles, de la misma manera en que se grava la operación de compra venta de este tipo de bien, se aplica el impuesto previsto en el numeral 7 del artículo 83 de la ley, en donde según el importe del contrato se aplicará una tarifa porcentual específica. Sin embargo, este es uno de los casos que no queda claro en la ley”, señala el especialista.
Firma de documentos en registros.
Las razones son simples: todavía se desconoce cuál es el importe que se considerará a los efectos de la tarifa. Esto quiere decir que no hay claridad de si se pagará el impuesto por todos los meses de arrendamiento que expresa el contrato o solo el mes.
Para entenderlo mejor, este sería el cuestionamiento: “Se celebra un contrato de arrendamiento cuyo precio son 1.000 dólares por mes y va a durar un año, ¿Acaso la base de cálculo de impuesto va a ser la sumatoria de esos 1000 dólares durante 12 meses, que serían 12 mil dólares, a los que habría que sacarle el equivalente en Petros para aplicar el porcentaje en específico?”.
La respuesta no la aclara nadie aún.
Lo que no se dice de la reforma
Uno de los aspecto que Juan Cristóbal Carmona considera importantes es que, gracias a las últimas reformas, en Venezuela se generó un contexto de duplicidad de tributos. Esto significa que no solo existen los que contiene la Ley de Registros y Notarías, sino que, por ejemplo, en varios estados del país hay leyes de timbres fiscales -desde 1999- que contemplan un impuesto similar.
El especialista lo ejemplifica así: “En el caso de la Ley de Timbre Fiscal del estado Aragua existe un impuesto del 2% si se trata de inmuebles de uso comercial; y de 3% si se trata de inmuebles de carácter industrial. Si se tratara de una venta de un inmueble representado por una fábrica que supere en valor los 1001 petros, el impuesto de notaría sería 2%, pero el impuesto de timbre fiscal del estado Aragua sería de 3%. Si sumamos eso, ya estaríamos hablando de un 5%”.
Funcionarios del Saren.
El abogado considera que hay que agregar a la transacción el IVA y la alícuota – que varía entre 5 y 25% – de las Grandes Transacciones Financieras, ya que generalmente esas transacciones son pagadas en moneda extranjera, y suponiendo que se tratara solo del 5%, que es el límite mínimo, ya sería un impuesto de casi 10%.
En otras palabras, al ciudadano le quedan solo tres panoramas: hacer transacciones privadas o clandestinas; limitarse a no comprar; o simplemente pagar un precio mucho más alto por el inmueble.
La realidad de la reforma: tiene varias debilidades
– Genera incertidumbre.
“En primer lugar, esa sustitución de la unidad tributaria por el Petro genera incertidumbre por cómo se va a ir comportando el valor de la criptomoneda en el transcurso del tiempo y por ende el incremento que va a implicar en la tasa de impuestos a pagar.
– Paraliza la compra y venta de propiedades
Al haber altos costos en materia tributaria, se genera una desestimulación de la compra y venta de inmuebles. Esto es algo que afectará la operación inmobiliaria, específicamente todo lo que es la función de corredores inmobiliarios, pues mientras más impuestos haya que pagar, menor posibilidad tendrán los agentes económicos de hacer transacciones.
Dice Juan Cristóbal Carmona: “(…) no solo van a tener que encontrar un comprador capaz de pagar el precio del bien, sino de soportar todos los tributos que están aquí involucrados, que pueden llegar a ser un porcentaje importante respecto al precio de venta. También puede pasar que se tienda a informalizar la transacción, caso en el cual un corredor inmobiliario podría cobrar su comisión, pero esa transacción no va a quedar documentada a través de un acto protocolizado que surta efecto frente a terceros (…)”.
– Posibilita el uso de mecanismos informales para registrar
“También se podría tender a buscar mecanismos extraoficiales o más informales para realizar este tipo de transacciones. (Eso tendría una) debilidad porque si una operación de compra venta de un inmueble queda documentada a través de un instrumento privado, es decir que no fue protocolizado, entonces tendrá ese propietario la dificultad de tener que ver cómo demuestra frente a terceros que él es el verdadero dueño”, explica.
– No especifica quién paga los impuestos
No está expreso quién debe pagar. “Ha sido la práctica que el comprador sea quien asuma el importe, pero debería estar expreso en la ley porque así lo exige la Constitución y el Código Orgánico Tributario. (…) Por ejemplo, en el caso de la constitución de una hipoteca, que también amerita ser protocolizada en un registro, ¿Quién tiene que pagar el impuesto? ¿El que constituye la hipoteca o aquel a favor del cual se constituye la hipoteca?”.
– Decide el director SAREN
“Ha sido totalmente criticado, y con razón, que se faculte al director del SAREN a fijar en cada oportunidad ese importe específico de la tasas e impuestos en función de un mínimo y un máximo previsto por la ley. Esto se considera como una violación al principio de reserva de ley. La misma señala que solo la ley puede regular los elementos técnicos del tributo sin que se le pueda delegar a un funcionario del ejecutivo nacional la fijación de las tasas e impuestos”.
La recomendación: seguir el protocolo
¿Significa esto que hay que dejar de lado este proceso? No. El abogado tributario destaca que reitera que el proceso en registros y notarías es importante porque respaldan a los propietarios, pero también son un derecho fundamental de los venezolanos.
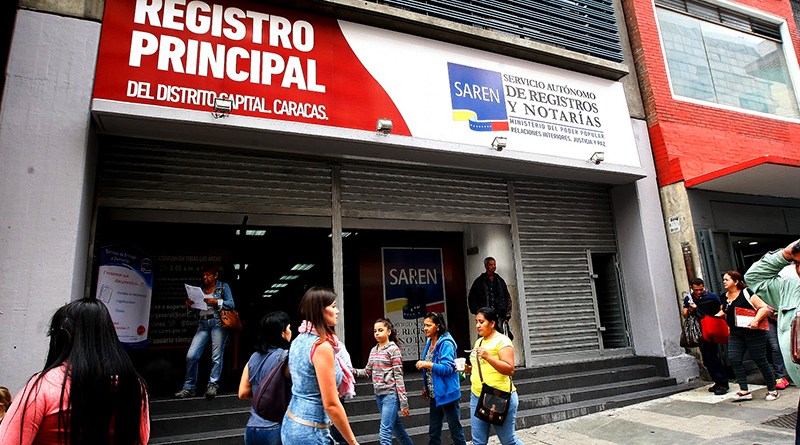
Fotografía del Registro Principal de Caracas.
“Derechos de la familia, económicos, al trabajo, todo lo que es el funcionamiento de matrimonios, divorcios, decisiones judiciales, transacciones comerciales, están asociados a todos esos derechos previstos en la Constitución. Si la actividad registral y notarial no funciona debidamente, pues se ven afectados estos derechos. Las tasas e impuestos que están previstos en la ley de registros y notarías se incrementaron de manera desproporcionada, y esto va a afectar al libre acceso que deben tener el público al registro y a la notaría”. Por eso, en la medida de las posibilidades, lo mejor es seguir cumpliendo con lo establecido.


Comentarios